Šių metų rugsėjo mėnesį metinė infliacija Lietuvoje pasiekė seniai neregėtą lygį − 6,3 proc., ir tai iš pirmo žvilgsnio reikalautų imtis neatidėliotinų veiksmų. Tačiau tam, kad nuspręstume, kokių veiksmų imtis, pirmiausia reikia suvokti dabartinės infliacijos priežastis.
Keičiasi aplinkybės
„Swedbank“ vyresnysis ekonomistas Vytenis Šimkus komentuoja, kad pastarieji dveji metai buvo labai neįprasti. Praėjusių metų pavasarį, pačiame pandemijos įkarštyje, naftos kainos kurį laiką buvo neigiamos. Pasaulio ekonomika ir tiekimo grandinės per ypač trumpą laiko tarpą perėjo ir per didžiausią atsimenamą krizę, ir sparčiausią atsigavimą.
„Pandemija kardinaliai pakeitė gyventojų vartojimo įpročius, o daliai industrijų per pastaruosius dešimt metų nepakankamai investavus, jos dabar nežino, kaip susitvarkyti su milžinišku užsakymų antplūdžiu“, – akcentuoja V. Šimkus.
Jo aiškinimu, analitikai paprastai lygina ir vertina metinius įvairių rodiklių pokyčius, tačiau pastaraisiais metais aplinkybės keitėsi taip smarkiai, kad tie rodikliai dažniau gali klaidinti, nei duoti naudos. Žvelgiant į vidutines infliacijos tendencijas per paskutinius dvejus metus, įvertinus ir smarkų kainų sulėtėjimą pernai, šiandieninė situacija nesiskiria nuo 2018 metų.
„Lietuvos ekonomika ypač maža ir atvira, tad ji yra labai priklausoma nuo globalių tendencijų. Mes pajaučiame visus pasaulinės paklausos pasikeitimus, tačiau patys jų paveikti niekaip negalime, todėl globalūs pokyčiai atsispindi mūsų kainose, ypač kalbant apie energijos išteklius“, – kalba ekonomistas.
Šiuo metu transporto, elektros ir kito kuro kainų augimas sudaro apie du trečdalius visos Lietuvoje fiksuojamos infliacijos. Tai reiškia, kad dauguma šiandieninio kainų augimo yra ne mūsų kontrolės ribose, ir mes tam negalime daryti jokios įtakos.
Infliacija auga
Žinoma, ne visa infliacija Lietuvoje importuota. Labai svarbus infliacijos veiksnys yra darbo rinkos padėtis ir atlyginimų augimas.
Kaip sakė banko atstovas, darbo užmokestis yra reikšminga įmonių sąnaudų dalis, todėl ji natūraliai atsispindi ir galutinėse kainose. Vertinant atskirus sektorius, ryšys tarp darbo rinkos ir kainų gali būti labai skirtingas – pramonėje ar prekyboje darbo sąnaudos sudaro gana nedidelę dalį visų verslo išlaidų, tačiau daugelyje paslaugų atlyginimai gali sudaryti net pusę visų išlaidų.
Žvelgiant į ekonomiką plačiau, atlyginimų augimas paaiškina iki trečdalio pagrindinės infliacijos, eliminavus maisto ir energijos kainas. Vadinasi, vidaus ekonomikos padėtis turi reikšmingos, tačiau gerokai mažesnės įtakos infliacijai nei pasaulinės kainų tendencijos.
„Esant tokioms aplinkybėms, pakankamai makabriškai skamba kai kurių politikų ir analitikų komentarai, kad dabartinis biudžetas sukels dar didesnį kainų augimą. Jų naudojama logika gana paprasta – kuo daugiau pinigų, tuo didesnė infliacija. Nors visiškai baziniame lygyje tai ir tiesa, toks banalių pastebėjimų atkartojimas yra beprasmis“, – komentuoja V. Šimkus.
Anot jo, norint, kad diskusija būtų konstruktyvi, reikia pažvelgti į kanalus, kuriais valstybės išlaidos veikia kainas. Didindama grynąsias išlaidas, valstybė veikia paklausą, jei paklausa didėja – mažėja nedarbas ir auga atlyginimai, kas ilguoju laikotarpiu virsta kainų augimu. Ir atvirkščiai.
Norint biudžeto pagalba stabdyti vidinę infliaciją, reikėtų taip pat mažinti ir valstybės išlaidas, kad atlyginimų augimas sulėtėtų iki nulio. Jei mūsų tikslas yra nulinė bendra infliacija, reikėtų, kad gyventojų pajamos kristų 2009 metų stiliumi.
Teks susitaikyti
Įvertinus visą priežastingumo grandinę, paaiškėja pora dalykų. Biudžeto vaidmuo skatinant infliaciją yra gan menkas, lyginant su išorės veiksniais, o bandymas sumažinti infliaciją biudžeto pagalba būtų itin skausmingas.
Tai ką daryti su kainomis? Pasaulinių energijos kainų mes pakeisti neturime galimybių, todėl trumpuoju laikotarpiu teks susitaikyti su aukštomis šildymo, elektros ir degalų kainomis.
Pačioms labiausiai pažeidžiamoms grupėms egzistuoja kompensaciniai mechanizmai, o bendras pajamų lygis auga dvigubai sparčiau nei kainos, todėl perkamoji galia pernelyg nenukentės.
Tačiau žvelgiant į ateitį, geriausia apsauga nuo energijos kainų svyravimų yra energetinio nepriklausomumo didinimas. Investicijos į elektros generaciją, atsinaujinančius energijos šaltinius bei į didesnį energijos panaudojimo našumą sumažintų importuojamų energijos produktų reikšmę gyventojų vartojimo krepšelyje. Tokiu atveju pasaulinių kainų svyravimai ateityje mums skaudėtų mažiau.
Infliacija, kylanti iš atlyginimų augimo, yra natūrali ekonominio vystymosi ir konvergencijos ES pajamų vidurkio link pasekmė. Lietuvai, kaip ir kitoms Baltijos šalims, dėl spartesnio pajamų augimo yra būdinga aukštesnė, apie 3 proc. siekianti infliacija, kuri yra ypač pastebima paslaugų kainose.
„Sustabdyti dėl darbo rinkos veiksnių kylančią infliaciją galima arba pristabdant augimą, arba didinant pajamų nelygybę, tačiau nė vienas iš šių kelių, ko gero, nėra socialiai priimtinas“, – sako V. Šimkus.
Laikas investuoti
Pandemija privertė sunerimti ir dėl galimo sukauptų lėšų nuvertėjimo. Pagal dabartinius rodiklius infliacija galėtų nurėžti apie 380 mln. eurų iš daugiau kaip 19 mlrd. eurų bankų sąskaitose laikomų Lietuvos gyventojų lėšų. „Citadele“ grupės investicijų valdymo bendrovės „CBL Asset Management“ tarybos pirmininkas Karlis Purgailis sako, kad sukauptų lėšų nuvertėjimo galima išvengti pasirinkus protingą investavimo strategiją ir dalį lėšų paskyrus pasyvioms pajamoms generuoti.
Pasak K. Purgailio, per pandemiją Baltijos šalyse smarkiai išaugo gyventojų bankų sąskaitose laikomų lėšų apimtis, tačiau, palūkanų normoms už indėlius esant ties nulio riba, o prognozuojamai metinei infliacijai perkopus 2 proc. ribą, dalis santaupų perkamosios galios prarandama. Šiuo požiūriu situacija Baltijos šalyse yra prastesnė nei likusioje Europos Sąjungoje, nes tik 14 proc. Lietuvos, Latvijos ir Estijos gyventojų savo santaupas „įdarbina“ pasinaudodami įvairiomis finansinėmis priemonėmis. Vokietijoje ši dalis siekia 45 proc., Švedijoje – net 60 proc. gyventojų.
„Iš viso Baltijos šalių gyventojai bankų sąskaitose laiko apie 62 mlrd. eurų. Tokių ekonomikoje niekaip nedalyvaujančių ir neinvestuojamų pinigų dalis yra neproporcingai didelė. Šios lėšos paprasčiausiai nuvertėja. Būtų daug naudingiau bent dalį jų investuoti. Nors pernai Baltijos šalių gyventojų susidomėjimas įvairiomis investavimo priemonėmis išaugo, tokias finansines priemones kaip kaupiamasis gyvybės draudimas, trečiosios pakopos pensijų fondai ar įmonių akcijos renkasi dar ganėtinai maža dalis gyventojų“, – pabrėžia „CBL Asset Management“ atstovas K. Purgailis.
Užtenka 100 eurų
Anot jo, to priežastis yra įsitikinimas, kad investuoti reikia didelės sumos pinigų arba būti finansų ekspertu. Visgi, K. Purgailio teigimu, įsitikinimas, jog investuoti be kelių tūkstančių eurų pradinio kapitalo neverta, yra mitas.
„Pasaulyje pastaruoju metu stebima tendencija, kad investavimo kaštai mažėja, o gauti investicinę grąžą galima net ir pradėjus nuo nedidelių sumų. Be to, daugėja įvairių platformų ir programėlių, kurios leidžia pradėti investuoti itin paprastai ir be komisinių mokesčių. Tai kelią į finansų pasaulį atvėrė daugybei smulkių investuotojų, kurie įgyja vis daugiau patirties investuodami tiek vietos, tiek tarptautinėse rinkose“, – sako K. Purgailis.
Finansų eksperto teigimu, „CBL Asset Management“ skaičiavimai rodo, kad racionaliai investuoti pasinaudojant trečiosios pakopos pensijų fondų ar investicinio gyvybės draudimo sprendimais galima ir su nedidelėmis sumomis – pradedant kad ir nuo 100 eurų. Norint investuoti į įmonių akcijas patartina turėti bent 500–1 000 eurų. Investuojant į kitus vertybinius popierius paprastai reikia bent kelių dešimčių tūkstančių eurų pradinio kapitalo.
„Dar vienas klaidingas įsitikinimas – manymas, kad dėl pandemijos sukelto neapibrėžtumo netinkamas metas investuoti. Rezultatas buvo priešingas – per COVID-19 pandemiją investuotojai pasaulyje išties neblogai uždirbo, o centrinių bankų pastangos palaikyti valstybių ekonomikas prisidėjo ir prie finansų rinkų augimo. Pavyzdžiui, šiemet sausį mūsų įkurtas „US Leaders Equity Fund“ fondas per septynis mėnesius investuotojams atnešė 16 proc. investicinę grąžą. Dar daugiau uždirbo „CBL European Leaders Equity Fund“ fondas – jo investicinė grąža šiemet siekė net 22,31 proc.“, – komentuoja K. Purgailis.
Esama rizikų
Ekspertas atkreipia dėmesį, kad į tradicines priemones Baltijos šalyse investuojama dar vangokai, o pastaruoju metu stebimas išaugęs gyventojų susidomėjimas kriptovaliutomis. Nors nė vienoje iš Baltijos valstybių nėra oficialių kriptovaliutų rinkos reguliavimo mechanizmų, o investuoti į tokią finansinę priemonę bankai nesiūlo, gyventojai reikšmingas pinigų sumas perveda kriptovaliutomis prekiaujančioms platformoms.
„Iš atsiskaitymų banko kortelėmis duomenų matome, kad prekybos kriptovaliutomis platformos Baltijos šalyse patenka tarp 20 populiariausių e. komercijos prekyviečių. Investuojantys į kriptovaliutas turėtų nepamiršti, kad tokia finansinė priemonė yra labai rizikinga, o kriptovaliutų vertės svyravimai gali būti drastiški ir visiškai nenuspėjami. Be to, tokios investicijos neturi centralizuoto reguliavimo, todėl joms negalioja jokia teisinė apsauga. Dėl to tikrai nerekomenduojama į tokią priemonę investuoti reikšmingos dalies savo santaupų“, – sako K. Purgailis.
Finansų eksperto teigimu, nors vidutinis investuotojų amžius Baltijos šalyse yra 45–55 metai, pastaraisiais metais investavimu vis labiau susidomi jauni asmenys. Anot K. Purgailio, nemažai jaunesnių žmonių išbandyti investavimą paskatino minėtos programėlės ir platformos, suteikiančios galimybę akcijų ar kito finansinio turto įsigyti itin lengvai. Dažnai tokiems investuotojams pagrindinis kriterijus yra greitai auganti akcijų vertė, todėl jie linkę rizikuoti labiau.
„Visgi pradedantys investuotojai turėtų nepamiršti, kad visą internete pateikiamą informaciją apie investavimo galimybes, itin optimistines tam tikrų akcijų ar kriptovaliutų vertės kilimo prognozes, greitos investicinės grąžos pažadus reikia vertinti atsargiai. Be to, jauni investuotojai paprastai disponuoja mažesnėmis pinigų sumomis, todėl turi mažiau galimybių diversifikuoti akcijų portfelį. Tad, investavę visas lėšas į kokios nors tuo metu ant bangos esančios IT bendrovės akcijas, o šių vertei smukus, tokie investuotojai dažnai neišvengia nuostolių“, – pasakoja „CBL Asset Management“ atstovas.
Svarbu išlaukti
Pasak eksperto, nedideles turimas pinigų sumas visgi saugiau investuoti į fondus, kurių valdomas turtas yra diversifikuotas. Tokios investicijos yra labiau apsaugotos nuo rinkos svyravimų ir gali užtikrinti stabilesnę investicinę grąžą.
„Bet jei visgi nusprendžiate investuoti į rizikingesnes priemones, svarbu nepasiduoti impulsui akcijas ar kitą finansinį turtą parduoti, vos jų vertė ima kristi. Kantrybė ir mokėjimas išlaukti tinkamo momento yra vienos svarbiausių investuotojo savybių. Be abejo, gali būti ir tokių atvejų, kai kritus akcijų kursui jas parduoti yra racionalu. Abejojant dėl tinkamiausio sprendimo, nepasitikint savo investavimo žiniomis visuomet verta pasikonsultuoti su specialistais“, – pataria K. Purgailis.
Eksperto teigimu, puikus pavyzdys, kai, išlaikius savitvardą ir nepasidavus savisaugos instinktui akcijas iš karto parduoti, galima nemažai uždirbti, yra patyrusių investuotojų elgesys per pandemiją. Pandemijos pradžioje vertybinių popierių kainoms kritus, tokie investuotojai nepuolė akcijų parduoti, o priešingai – pasinaudojo galimybe įsigyti jų už žemesnę kainą.
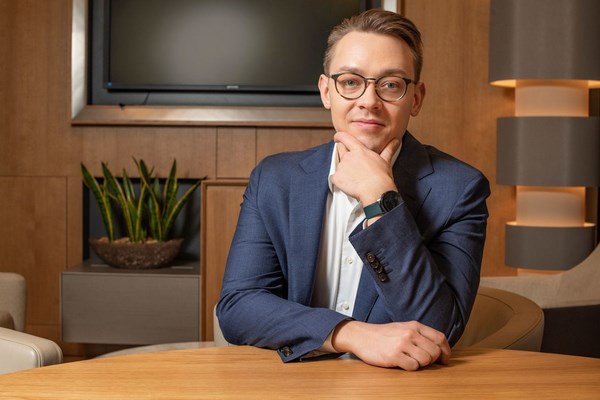
V. Šimkus sako, kad infliacija pasiekė seniai neregėtą lygį.
„Swedbank“ nuotr.