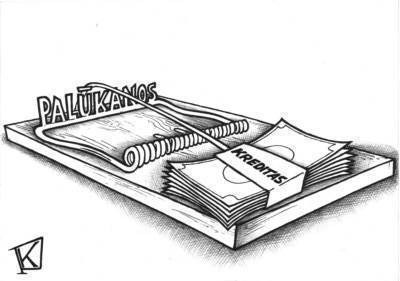
Atsainus požiūris į kredito istoriją gali kainuoti tiek, kiek naujas automobilis ar būsto remontas, informuoja Asmeninių finansų instituto ekspertai. Jų skaičiavimais, gyventojo, turinčio blogą asmeninį kredito reitingą, per visą laikotarpį sumokamos būsto paskolos palūkanos gali būti net iki 40 tūkst. litų didesnės nei išsaugojusio gerą kredito istoriją.
Kęstučio PABIJUTO pieš.
Jolanta GRUBLIAUSKAITĖ
Kredito istorijoje – ir skolos už elektrą
Anot Asmeninių finansų instituto vadovės Odetos Bložienės, dažnai klaidingai manoma, kad kredito istorija yra susijusi tik su jau paskolą turinčiais asmenimis. Iš tiesų ji aktualiausia dar tik ketinantiems skolintis. Kredito istorija parodo žmogaus sugebėjimą valdyti savo pinigus, jų srautus, laiku padengti įsipareigojimus ar atsiskaityti už paslaugas, todėl tai yra vienas svarbiausių kriterijų, kuriais remiamasi priimant sprendimą dėl kredito suteikimo.
„Tuo metu bloga kredito istorija didina riziką, kad kredito gavėjas negrąžins paskolos numatytomis sąlygomis, tad tai, tikėtina, turės įtakos didesnėms palūkanoms, trumpesniam paskolos grąžinimo terminui arba neigiamam kreditoriaus atsakymui“, − sako ji.
Vieno kreditų biuro teisininkas Anatolijus Kisielis taip pat pastebi, kad gyventojams kredito istorija dažnai asocijuojasi tik su įmokomis už kreditus. Žmonės, jo teigimu, pamiršta, kad kredito istorijoje išlieka net ir padengtos skolos už elektrą, telekomunikacijų, interneto ir daugelį kitų paslaugų.
Šiauliai – trisdešimt antrojoje vietoje
Nors kredito istorija teikia apčiuopiamą finansinę naudą ir klientų mokumo vertinime turi ne mažesnę reikšmę nei, pavyzdžiui, pajamos, anot ekspertų, lietuviai vis dar neteikia jai pakankamai reikšmės. Tai liudija ir statistiniai duomenys – praėjusiais metais skolas pradelsusių asmenų skaičius per metus išaugo visose savivaldybėse ir neliko nė vienos, kurioje pradelstas mokėjimas būtų mažesnis nei vidutinis darbo užmokestis.
„Vidutinė vieno asmens pradelsta suma Šiaulių mieste buvo 6710 litų. Esate 32-oje vietoje iš 54-ių savivaldybių. Ši suma – tai 4,6 vidutinio Šiaulių miesto gyventojų atlyginimo“, – aiškina O. Bložienė, pridurdama, kad, pavyzdžiui, Palangos savivaldybėje vidutinė pradelsta skola siekia beveik 50 tūkst. litų.
Paklausta, kodėl, jos nuomone, žmonės kredito istorijai neteikia pakankamai reikšmės, O. Bložienė tikina, kad čia kaltas informacijos trūkumas ir pernelyg maža patirtis. „Lietuvoje kredito istorija renkama tik dešimt metų. Tai yra pakankamai naujas dalykas. Žmonės neturi patirties susidurdami su blogos kredito istorijos pasekmėmis. Kredito istorija pasidaro svarbi tik tada, kai žmogus nusprendžia skolintis. Tada jo riziką vertina finansų institucijos. Iki tol gyventojai galvoja, kad gal aš truputėlį nesumokėsiu mokesčių už komunalines paslaugas, už telefoną ir pan., tačiau nemąsto, kad visa tai taip pat formuoja jų kredito istoriją“, – teigia ji.
Palūkanos vertos automobilio
Teisininkas A. Kisielis antrina, kad į kredito istoriją nereikėtų numoti ranka. „Pasekmes sukelia net iš pirmo žvilgsnio nedideli įsiskolinimai, o kartais ir poros metų senumo. Pavyzdžiui, kai kuriais atvejais dėl blogos kredito istorijos galite netekti galimybės sudaryti ryšio paslaugų teikimo sutartį, persirašyti savo vardu interneto sutartį, išsimokėtinai įsigyti televizorių“, – sako jis.
Kredito istorija gali tapti vienu svarbiausių veiksnių, lemiančių būsto paskolos palūkanų dydį. Asmeninių finansų institutas paskaičiavo, kad 200 tūkst. litų paskolą būstui trisdešimčiai metų paėmusio asmens per visą paskolos laikotarpį sumokėtos palūkanos, priklausomai nuo to, ar jo kredito istorija yra gera ar bloga, gali skirtis net 30 ar 40 tūkst. litų. Daugmaž tiek, kiek kainuoja naujas automobilis ar būsto remontas. Be to, kredito istorija reikšminga ir skolinantis mažesnes sumas, pavyzdžiui, automobiliui įsigyti. Asmuo, išsaugojęs gerą kredito istoriją, už 25 tūkst. litų paskolą, paimtą penkeriems metams, sumokės 5600 litų mažiau palūkanų nei tas, kurio asmeninis kredito reitingas blogas.
Studentai nevykdo įsipareigojimų
Tuo metu jaunuoliai, anot ekspertų, turėtų rūpintis savo kredito istorija ne tik dėl galimybės ateityje pasiskolinti būstui ar automobiliui, bet ir dėl galimybės tęsti studijas. Valstybinis studijų fondas atsisako suteikti valstybės remiamą studijų paskolą, jei nebuvo tinkamai vykdomi įsipareigojimai. Vis dėlto, remiantis vieno Lietuvos banko duomenimis, šiuo metu daugiau nei 10 proc. studentų prisiimtus finansinius įsipareigojimus vykdo netinkamai.
O. Bložienės teigimu, kredito istorijos ignoruoti nevertėtų ir jau turint finansinių įsipareigojimų. „Skolininkui nusprendus paskolą dėl geresnių sąlygų perkelti į kitą finansinę įstaigą arba esamos paprašius pakeisti tam tikras sąlygas kaip mokėjimo metodą ar laikotarpį, asmens finansinė situacija ir mokumas vertinami iš naujo. Tuo pačiu atnaujinami ir kredito istorijos duomenys, tad jei asmens kredito reitingas pablogėjęs – atitinkamai keisis ir paskolos sąlygos“, − aiškina Asmeninių finansų instituto vadovė.
Kaip turėti gerą kredito istoriją?
Akivaizdu, kad gera kredito istorija atveria daugiau galimybių bei atpigina skolinimąsi. Kaip tokią turėti, pataria teisininkas A. Kisielis: „Visų pirma patarčiau ja domėtis ir bent kartą per metus peržiūrėti kredito istorijos ataskaitą. Skolos kartais atsiranda per žioplumą. Kaip parodė banko atlikta analizė, dėl šio neatidumo sumokėtos palūkanos gali būti 40 tūkst. litų didesnės. Taip pat svarbu neprisiimti per didelių ir per daug įsipareigojimų, jokiu būdu nedengti vienomis paskolomis kitų paskolų. Iškilus sunkumams atsiskaityti nederėtų pulti į paniką, o bendradarbiauti su kreditoriais ir sudaryti abiem pusėms palankų atsiskaitymo grafiką.“