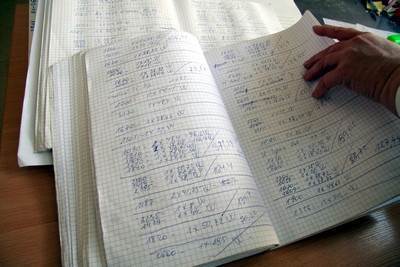
Iš Šiauliuose veikiančios siuvimo įmonės tikrintojai išsivežė sąsiuvinius, kurie liudija vestą „juodąją buhalteriją“.
Šiaulių AVMI nuotr.
Asta VOLKOVAITĖ
Siuvimo fabriko sandėlyje vesta „juodoji buhalterija”. Tą Šiauliuose veikiančioje įmonėje kartu su policijos pareigūnais nustatė Šiaulių apskrities valstybinės mokesčių inspekcijos (AVMI) darbuotojai.
Neturėjo kasos aparato
Anot mokesčių inspektorių, rasta šiųmetinė 4 mėnesių įmonės sandėlio „parduotuvės dokumentacija“ parodė didesnę kaip 124 tūkstančių litų realizaciją, kurią palyginus su įmonės kasos dokumentais, paaiškėjo beveik 70 tūkstančių litų neapskaitymas.
Prekybą iš sandėlio vykdė įmonė, kurioje darbuojasi daugiau kaip šimtas žmonių ir kurios praėjusiais metais sukurta pridėtinė vertė siekė pusketvirto milijono litų.
Siuvimo fabriko tikrinti mokesčių inspektoriai vyko ne vieni - gavus pranešimą, jog įmonė prekiauja savo gaminiais, tačiau gyventojams neišduoda kvitų, mokesčių inspektoriai patikrinimą atliko kartu su Šiaulių apskrities vyriausiojo policijos komisariato Ekonominių nusikaltimų tyrimo skyriaus pareigūnais.
Gautas pranešimas pasitvirtino. Anot mokesčių inspektorių, įmonės darbuotoja, paėmusi už prekes pinigus, įrašo apie pirkimą į sąsiuvinį, tačiau į kasos aparatą nemuša, jokio dokumento apie pinigų gavimą neišduoda. Kaip vėliau nurodė darbuotoja raštu, kasos aparatas neįrengtas, o už prekes gautus grynuosius pinigus ji perduodavo įmonės vyriausiajai buhalterei.
Apskaitydavo kas antrą prekę?
Mokesčių specialistai rado šių ir praėjusių metų įmonės sandėlyje veikusios „parduotuvės“ prekių pardavimo ir už prekes gautų pinigų registravimo sąsiuvinius. Vien pagal šiųmetę 4 mėnesių „juodąją buhalteriją” iš viso parduota prekių daugiau kaip už 124 tūkstančius litų. Palyginus šiuos duomenis su šiųmetiniais oficialiais įmonės apskaitos dokumentais, į įmonės kasą įneštų grynųjų pinigų apskaitos dokumentais, nustatyta, kad neapskaityta beveik 70 tūkstančių litų pajamų.
Įmonės atstovams gresia rimti nemalonumai - aiškėja ne tik pajamų neapskaitymas, prekyba be elektroninio kasos aparato ar pinigų priėmimo iš gyventojų neišrašant kasos pajamų orderių, bet ir apgaulingos buhalterinės apskaitos tvarkymo požymiai. Šiuo metu tiriami bei analizuojami ir visų praėjusių metų sandėlio „parduotuvės” prekybos mastai.
Gresia tūkstantinės baudos
Už kasos darbo organizavimo ir kasos operacijų atlikimo tvarkos pažeidimus gali būti taikoma administracinė atsakomybė, o už galimai apgaulingą įmonės buhalterinę apskaitą gali būti pritaikyta ir baudžiamoji atsakomybė. Administracinių teisės pažeidimų kodekse už šį pažeidimą darbdaviams ar jų įgaliotiems žmonėms numatoma nuo dešimties tūkstančių iki dvidešimties tūkstančių litų bauda. Baudžiamajame kodekse už šį pažeidimą numatoma kur kas griežtesnė bausmė - bauda arba areštas, arba laisvės atėmimas iki ketverių metų.