Šiaulių mieste ir rajone veikiančios įmonės skolinasi gana atsargiai. Miesto ir rajono gyventojai šiuo atžvilgiu kiek drąsesni. Ekspertai sako, kad skolintis nėra blogai, tačiau ragina tai daryti atsakingai.
Šiaulių verslas skolintis neskuba
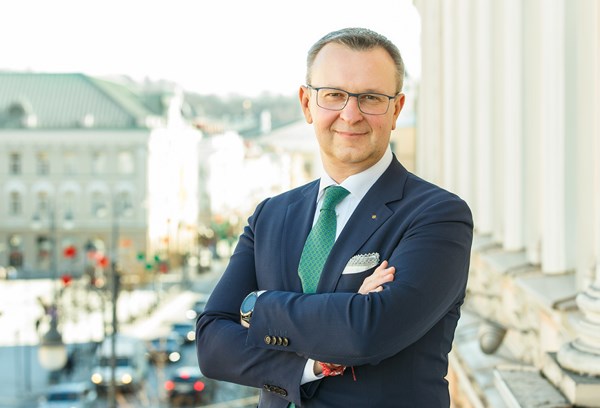
Lietuvos bankų asociacijos (LBA) prezidentas Mantas Zalatorius vizito Šiauliuose metu sutiko „Šiaulių naujienoms“ išsamiau papasakoti, kada tiek verslui, tiek gyventojams skolintis verta, o kada – ne, bet prieš tai buvo paprašytas atsakyti, kokiu tikslu apskritai lankėsi mūsų mieste.
Jis paaiškino, kad LBA Šiauliuose pradėjo susitikimų su regionų verslininkais ciklą „Tam davė, o...“ Susitikimų tikslas – su vietos verslu aptarti verslo finansavimo galimybes ir alternatyvas, pasaulio ir Lietuvos ekonomikos tendencijas ir padėtį tarptautinėse rinkose, kitų šalių verslo finansavimo patirtis, išsiaiškinti, kodėl ne visi verslai gauna paskolas ir kaip skolintis atsakingai, kad paskola netaptų verslą skandinančia girnapuse.
„Norime griauti klaidinančius mitus ir padėti lietuviškam verslui siekti bei pasiekti dar daugiau, nes bankų misija – padėti šalies žmonėms ir verslui augti, – teigė M. Zalatorius, kuris ketvirtadienį susitiko su Šiaulių pramonininkų asociacijos nariais. – Mūsų atliktos apklausos ir bendravimas su regiono verslu rodo, kad tiesioginis dialogas yra būtinas. Kad apie problemas ir lūkesčius išgirstume iš pirmų lūpų, pradedame susitikimų su regionų verslo bendruomenėmis ciklą.“
Asociacijos prezidentas informavo, kad Šiaulių miesto ir rajono įmonės, lyginant su likusiu Lietuvos verslu, skolinasi atsargiau. Atlikto šalies įmonių tyrimo duomenimis, vos 32 proc. apklaustų įmonių kreipėsi dėl finansavimo iš banko, kai tuo tarpu visos Lietuvos mastu net 62 proc. įmonių bandė gauti bankinį finansavimą.
Kita vertus, ta pati apklausa atskleidė, kad Šiaulių įmonės yra daug sėkmingesnės. Net 83 proc. iš bandžiusių gauti paskolą ją ir gavo, o tai gerokai mažesnis atmetimo rodiklis už likusios Lietuvos, kur finansavimą gavo 67 proc. besikreipiančių įmonių.
Geografinis veiksnys nėra lemiamas
Taip pat pastebėta, kad Šiaulių įmonės kartais net nebando gauti bankinio finansavimo. Likusioje Lietuvoje mažos įmonės yra aktyvesnės negu Šiaulių regione, o tokį mažesnių įmonių aktyvumą, anot M. Zalatoriaus, gali lemti ne tik atsakingesnis požiūris į verslo plėtrą, bet ir klaidingos išankstinės nuostatos ar žinių stoka.
Asociacijos prezidentas atkreipė dėmesį, kad Šiaulių regione dominuoja su žemės ūkiu, gamyba, metalo apdirbimu, kelių transportu ir tarptautiniu pervežimu susijusios įmonės. Pastarosios įmonės konkuruoja tarptautiniu mastu ir susiduria su tokiomis pačiomis problemomis, kaip ir veikiančios likusioje šalies dalyje.
„Pastaraisiais metais dauguma transporto kompanijų didino ir atnaujino transporto parkus. Ten pagrindinis investicijų šaltinis ir buvo bankų skolinamos lėšos. Taigi pagrindinis bankų tikslas ir yra padėti augti tiek Šiaulių regiono, tiek Lietuvos įmonėms“, – kalbėjo M. Zalatorius.
Pašnekovas patikino, kad galimybės gauti paskolą skirtingų sektorių atstovams reikšmingai nesiskiria. Geografinis veiksnys taip pat nėra lemiamas. M. Zalatoriaus teigimu, esminiai kriterijai bankui svarstant sprendimą dėl finansavimo yra įmonės mokumas, siekiamo rezultato ir nuosavo kapitalo santykis, paraiškos kokybė bei pagrįstumas. Šie dalykai – tarsi pretendento finansavimui gauti vizitinė kortelė.
„Tikėtis, kad palankų kredito įstaigos vertinimą nulems ambicijos, noras plėstis arba siūlyti naujus produktus ir paslaugas, būtų kiek optimistiška, jeigu verslo plano įžvalgos nėra pakankamai argumentuotos“, – akcentavo M. Zalatorius.
Pastebima tendencija, kad finansavimo verslo projektams paklausa auga labai sparčiai. Savo ruožtu praėjusios krizės pamokas išmokę bankai elgiasi apdairiai ir neleidžia rinkai įkaisti, todėl pastaruoju metu skolinimo apimčių augimas kiek sulėtėjo.
Vis dėlto verslo paskolų dalis toliau nuosekliai didėja: eliminavus keliuose sektoriuose įvykusius reikšmingus paskolų grąžinimus, paskolų verslui portfelis ūgteli apie 4 proc. kasmet.
LBA atliktos analizės duomenimis, verslo finansavimas nuo 2015-ųjų auga vidutiniškai 10 proc. kasmet, o šiuo metu jo portfelis vertinamas 13,02 mlrd. Eur. Nors banko paskolos išlieka populiariausiu šios srities instrumentu, jų dalis portfelyje nuosekliai mažėja, rinkos dalyviams atrandant alternatyvų.
Viena iš sparčiai populiarėjančių – skolinimasis kapitalo rinkose. Obligacijų dalis bendrame verslo finansavimo portfelyje išaugo nuo 1 proc. 2017 metais iki beveik 14 proc. 2019 metais. Nuosekliai auga ir lizingo dalis – šiuo metu ji sudaro 21 proc.
Miesto gyventojai skolinasi drąsiau
Kalbant apie gyventojų skolinimąsi, situacija šiek tiek kitokia. Šiaulių regione gyventojai dažniausiai skolinasi gyvenamajam būstui įsigyti. Pastarųjų metų tendencijos rodo, kad Šiauliuose gyventojų aktyvumas ir finansinės galimybės statyti arba pirkti namą yra pagerėjusios. Per pirmąjį šių metų pusmetį išduotų būsto paskolų portfelio Šiaulių apskrityje augimas iš kitų regionų išsiskyrė labai teigiamai.
„Per devynis šių metų mėnesius Šiauliuose užregistruota 14 proc. daugiau butų pirkimo/pardavimo sandorių. Šiauliuose apie 12 proc. augo ir vidutinė butų kaina. Mūsų analizė parodė, kad Lietuvoje vidutiniškai kas antras būstas įsigyjamas su banko paskola. Tai rodo, kad tiek Šiaulių regione, tiek likusioje Lietuvoje būsto paskolos tapo įprastu ir gana populiariu finansiniu instrumentu, ypač tarp gyventojų“, – lygino M. Zalatorius.
Vis dėlto būsto paskola būna suteikiama ne visiems gyventojams. Asociacijos prezidento aiškinimu, bankas paskolos gali nesuteikti, jeigu klientas neturi pakankamai pajamų, pakankamo pradinio įnašo, jo prasta kredito istorija arba visos šios priežastys kartu.
Klientams reikšmingiausi pastarųjų metų pokyčiai, susiję su būsto paskola ar būsto kreditu, įvyko Lietuvos bankui patvirtinus atsakingo skolinimosi nuostatus. Remiantis šiais nuostatais, norint įsigyti būstą su būsto paskola, kliento turimų įsipareigojimų dydis neturi viršyti 40 proc. jo arba šeimos nuolatinių pajamų, o gyventojo nuosavų lėšų dydis turi sudaryti ne mažiau kaip 15 proc. įsigyjamo būsto vertės arba kainos.
Tai kaip žinoti ar apskritai verta skolintis? Asociacijos prezidentas atsakė, kad skolintis galima, bet prieš tai pirmiausia reikia aiškiai įsivertinti savo finansines galimybes ir būsimas pajamas: „Siūlau labai griežtai ir praktiškai apsvarstyti savo galimybes ir teikti prioritetą taupymui. Tiems, kurie šiuo metu neturi būsto, bet kažkada ateityje planuoja jį įsigyti, patarčiau pradėti kuo anksčiau taupyti, idealiu atveju – vos pradėjus gauti pirmąsias nuolatines pajamas. Reguliariai atidėdamas dalį savo pajamų, klientas galės įsivertinti savo finansinę drausmę, vartojimo poreikius, o įgyta taupymo patirtis pravers tada, kai bus paimta būsto paskola ir reikės reguliariai mokėti įmokas.“