Šiauliuose norinčių išsinuomoti būstą yra daugiau negu jį nuomojančių. Pateiktu nuomos siūlymu nuomininkai pasinaudoja taip greitai, kad pavėlavę – tiesiog lieka nieko nepešę. Galbūt todėl žmonės vis dažniau pasvarsto, ar nebūtų finansiškai naudinga užsidirbti iš būsto nuomos. Tik ar iš tiesų verta pirkti būstą nuomai, ar tai gali būti gera investicija?
Būsto nuomai pirkti neskubama
Nekilnojamojo turto brokerė Vilma Stupurienė „Šiaulių naujienoms“ sako, kad šiuo metu Šiauliuose išnuomoti būstą yra pakankamai lengva. Mieste netrūksta žmonių, norinčių išsinuomoti butą. Paprastai nuomotojams susirasti nuomininką pavyksta greičiau nei per savaitę ir taip būna visais metų laikais.
Brokerė svarsto, kad galbūt taip yra, nes Šiauliuose nuomojamų būstų pasiūla nėra tokia didelė kaip Vilniuje, Kaune ar Klaipėdoje. Vieša paslaptis, kad žmonės labiau nori gyventi šalies didmiesčiuose, t. y. ten, kur gali daugiau užsidirbti.
„Butai nuomai labiau perkami Vilniuje, Kaune ir Klaipėdoje. Šiauliuose daugiau ar mažiau žmonės butus nuomoja pasikeitus gyvenimo aplinkybėms. Pavyzdžiui, susikūrus šeimai sutuoktiniai, turėję du atskirus butus, keliasi į vieną ir likusį išnuomoja arba palieka abu butus ir perka – didesnį. Kitaip tariant, į būstus nuomai Šiauliuose nėra investuojama masiškai“, – pasakoja V. Stupurienė.
Sunku nuspėti rinkos pokyčius
Nors masiškai būstai nuomai mūsų mieste nėra perkami, anot pašnekovės, tai iš tiesų gali būti visai nebloga investicija. Viena iš priežasčių yra ta, kad šiuo metu nuomos kainos yra labai didelės, ypač lyginant su šiauliečių uždirbamu atlyginimu.
„Kadangi nuomos kainos yra didelės, investuoti į nekilnojamąjį turtą verta, žinoma, tik prieš tai gerai įvertinus visas rizikas. Žmonės investuodami šiek tiek rizikuoja, nes nekilnojamojo turto rinka gali pasikeisti, nukristi nuomos kainos ar tiesiog pasidaryti sunku susirasti nuomininką“, – galimą riziką atskleidžia brokerė.
Be to, reikėtų turėti omenyje, kad butas kainuoja pakankamai brangiai ir kad investicija atsipirktų, jį reikėtų nuomoti mažiausiai dešimt metų.
„Sunku nuspėti rinkos pokyčius ir įvertinti visus kriterijus, bet šiaip yra pakankamai saugu investuoti į nekilnojamąjį turtą. Tik panorus jį greitai parduoti ir turtą paversti grynaisiais pinigais, butą tektų parduoti už mažesnę nei rinkos kainą, o tai finansiškai ne taip apsimoka“, – kodėl prieš investuojant reikėtų viską gerai apmąstyti, paaiškina V. Stupurienė.
Deja, ji negali atskleisti, kada būstų kainos atpigs, o nuomos kainos kris. Pašnekovės teigimu, nuspėti kainas – itin sudėtinga. Viena iš priežasčių yra ta, kad nekilnojamojo turto rinka glaudžiai susijusi su Lietuvos ekonomika, o Lietuvos ekonomika – su Europos ir viso pasaulio. Vadinasi, bet kokia kliūtis, kylantys neramumai, ypač susiję su bankais, gali paveikti ne tik visos Lietuvos, bet ir Šiaulių nekilnojamojo turto rinką.
Renkasi paprasčiausią investavimo būdą
Tinklapio „Investologija.lt“ įkūrėjas, privatus investuotojas Justinas Jazepčikas dienraščiui komentuoja, kad visada galima pabandyti investuoti. Paprastai investicijos atsiperka, žinoma, kartais neišvengiama ir klaidų.
„Negalima vienareikšmiškai teigti, kad investavimas į nekilnojamąjį turtą yra geriausia investavimo forma. Reikia lyginti su kitomis investavimo formomis (obligacijos, akcijos ir t. t.). Kita vertus, į nekilnojamąjį turtą galima investuoti išnaudojant finansinį svertą. Antrą būstą galima nusipirkti investuojant 40 proc. savo lėšų ir 60 proc. – skolintų. Investicija su svertu padidina riziką, bet padidina ir pelningumą, nes tu investavęs mažesnę pinigų sumą, valdai didesnį turtą“, – teigia J. Jazepčikas.
Kitas privalumas yra tas, kad nekilnojamasis turtas atsparus infliacijai. Pavyzdžiui, už vertybinius popierius uždirbant 10 proc. reali grąža sumažėja iki 8 proc., bet už nekilnojamąjį turtą uždirbant 10 proc., tiek ir lieka, nes pats turtas nenuvertėja.
Be to, investuojant į nekilnojamąjį turtą lengva suprasti, kaip čia viskas veikia. Štai nusipirkus garažą, butą, rūsį ir visa tai išnuomojus – tau kapsi pinigai, o investuoti į akcijas yra daug sudėtingiau. Čia reikalingas didesnis išmanymas, supratimas, kada vertybiniai popieriai brangsta, kada atpinga. Aišku, akcijas lengviau parduoti ir nupirkti, bet kartais dėl žinių stygiaus bei didelių vertės svyravimų investuotojai pridaro daug klaidų ir iš akcijų realiai uždirba 3-4 proc., kai už nekilnojamą turtą galėtų gauti 7 proc.
„Daugeliui žmonių investavimas į nekilnojamąjį turtą yra paprasčiau suvokiama investavimo forma, reikalaujanti mažesnio žinių bagažo. Nekilnojamasis turtas yra psichologiškai didelis pirkinys, ir žmonės įsikibę jo laikosi“, – sako pašnekovas.
Tiesa, nors norint investuoti į nekilnojamąjį turtą nereikia visko daug išmanyti, tokį turtą būtina prižiūrėti. Reikia būstą apdrausti, įrengti, remontuoti, susirasti nuomininką, o tai reikalauja papildomų išlaidų. Aišku, tos išlaidos gali sumažėti būsto šeimininkams nusprendus remontą ar paprastą apdailą atlikti patiems, nesamdant profesionalių darbuotojų.
„Išnuomoti būstą nusprendęs žmogus pats jį gali įrengti, patobulinti investuodamas savo laiką ir taip gauti didesnę grąžą. Su nusipirktais vertybiniais popieriais labai kažko nepadarysi, jie ten guli kažkur sąskaitoje ir vis kažkiek brangsta“, – lygina J. Jazepčikas.
Investuoja net neturintys daug pinigų
Nekilnojamojo turto ekspertė ir sutelktinio finansavimo įmonės „Profitus“ įkūrėja bei valdybos pirmininkė Viktorija Vanagė dienraščiui patvirtina, kad nekilnojamasis turtas yra laikoma viena saugiausių investicijų, kuri atspari infliacijai; sukuria papildomų pajamų srautą; yra apčiuopiama, nes turi fizinį pavidalą – investuotojas gali pamatyti ir aplankyti objektą, į kurį investuoja; saugi – nekilnojamo turto objektas yra įkeičiamas, todėl žmogus gali jaustis tvirčiau investuodamas į jį nei į, pavyzdžiui, kriptovaliutas, kurių vertės svyravimai neprognozuojami.
Anot jos, pirkti būstą nuomai taip pat yra verta, tokia investicija gali atsipirkti, bet tam reikia įdėti laiko ir pastangų. Skaičiuojama, kad metinė grąža iš būsto nuomos yra 4-8 proc., o investuojant į nekilnojamojo turto objektus sutelktinio finansavimo platformoje – 8-13 proc.
Ekspertė neabejoja, kad nekilnojamasis turtas ateityje taps pagrindiniu investuotojų, pasirinkusių sutelktinį finansavimą, pasirinkimu. Anksčiau dėl įvairių teisinių ir techninių priežasčių investavimas į nekilnojamojo turto projektus buvo beveik neįmanomas smulkiesiems investuotojams ir žmonėms, neturintiems išsamių žinių apie šį sektorių.
Ji paaiškina, kad sutelktinis finansavimas yra lėšų rinkimo būdas tarpininkaujant internetinei platformai, kai idėją turintys asmenys renka pinigus savo projektui iš pavienių asmenų įvairiomis sumomis. Pagrindinė sutelktinio finansavimo mintis – pinigai investuojami iš vienų žmonių kitiems žmonėms.
Pašnekovės teigimu, nekilnojamojo turto perpardavimas, rekonstrukcijos ar nekilnojamojo turto vystymas atsiperka labiausiai, bet tam reikia nemenko kapitalo, o investuoti per platformą Lietuvoje žmogus gali pradėti nuo 50 ar 100 eurų.
„Sutelktinis finansavimas atvėrė kelią smulkiesiems investuotojams, sumažino atotrūkį tarp stambiųjų rinkos žaidėjų ir potencialių investuotojų bei sukūrė abipusio pelno galimybę“, – sako V. Vanagė.
Anot jos, tai naujas būdas, Lietuvoje atsiradęs vos prieš keletą metų, tačiau sparčiai populiarėjantis: „Vakarų Europoje, Skandinavijoje ar JAV sutelktinis finansavimas jau tapo alternatyva banko paskoloms. Nors Lietuvoje dar negalime tuo pasigirti, prognozuojama, kad sutelktinis finansavimas užims vis reikšmingesnę vietą paskolų rinkoje.“
Kaip ten bebūtų, akivaizdu, kad žmonės ir toliau noriai investuos į nekilnojamąjį turtą. Ar visada jų investicijos atsipirks, sunku pasakyti, kaip jau minėjo kalbinti ekspertai, viskas priklauso nuo turimų žinių, rinkos pokyčių ir daugybės kitų faktorių.
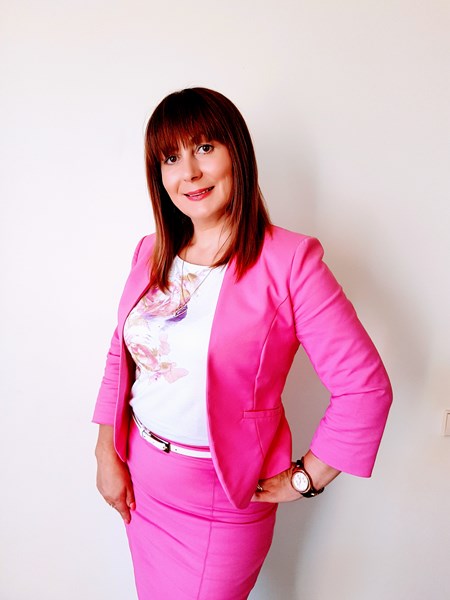
V. Stupurienė: „Kadangi nuomos kainos yra didelės, investuoti į nekilnojamąjį turtą verta.“
Asmeninio archyvo nuotr.