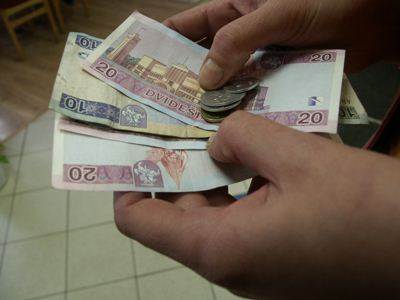
Trumpam besiskolinantieji negalvoja apie savo finansines galimybes skolą grąžinti, todėl kas trečiam tenka skolintis kasdienėms išlaidoms, o kai kam ir esamoms skoloms padengti.
Vadimo SIMUTKINO nuotr.
Romualda URBONAVIČIŪTĖ
Į redakciją paskambinusi šiaulietė skundėsi, kad jos keturių asmenų šeima negalinti pragyventi iš dviejų minimalių atlyginimų nesiskolindama. „Esame skolingi visiems giminaičiams, skolingi už kai kurias komunalines paslaugas, tad dabar skolinamės iš greitųjų kreditų, kad padegtume tas skolas“, - sakė moteris.
Šiaulietis darbdavys su kartėliu prisiminė vieną savo darbuotoją – gana nagingą vyruką, kuris padirbęs porą savaičių dingo kaip į vandenį. Kodėl dingo, darbdavys suprato po kelių dienų, kai įmonės buhalteriją užplūdo greitųjų kreditų reikalavimai išskaičiuoti iš dingusio darbuotojo atlyginimo skolas.
Negi dalis šiauliečių iš tiesų skolinasi tam, kad padengtų ankstesnes skolas? Vieno iš šalies bankų Asmeninių finansų instituto vadovė Odeta Bložienė teigia, kad panaši padėtis yra visoje Lietuvoje – tai rodo neseniai atliktas tyrimas.
Kas trečias susimąsto, ar pajėgs grąžinti paskolas
Tyrimo metu buvo apklausti 1 009 Lietuvos gyventojai nuo 18 iki 75 metų, kaip ir kodėl jie skolinasi ar nesiskolina trumpam ar vidutiniam laikotarpiui. Ir pasirodė, kad kas trečias Lietuvos gyventojas skolinasi kasdienėms reikmėms, o 12 procentų – jau esamoms skoloms padengti.
„Kalbėdami apie finansus žmonės nėra linkę atskleisti tiesos, ypač jei jų finansinė situacija yra sudėtinga. Todėl apklausos rezultatai gali būti optimistiškesni, nei yra tikroji situacija“, - sako O. Bložienė.
Tačiau bet kuriuo atveju situacija Lietuvoje yra grėsminga, nes tik trečdalis žmonių skolinasi stambiems pirkiniams, tik trečdalis skolindamiesi galvoja, ar pajėgs skolas grąžinti. O dauguma – 37 procentai – skolinasi, nes jiems svarbiausia įsigyti norimą daiktą ar paslaugą.
Skolinimosi tikslai įvairūs: 34 procentai teigia, kad stambiems pirkiniams įsigyti, 27 procentai būsto remontui ar įrengimui, 14 procentų gydymui, 6 procentai mokslui, po 3 procentus atostogoms ar vestuvėms finansuoti, 5 procentai verslo pradžiai, o 29 procentai prisipažįsta, kad skolinasi kasdienėms gyvenimo išlaidoms padengti ir, kaip jau minėta, 12 procentų – skoloms padengti.
Dažniausiai kasdieniam naudojimui, skoloms padengti ir vestuvėms parengti skolinasi tie, kurių pajamos kiekvienam šeimos nariui neviršija penkių šimtų litų...
Todėl, Lietuvos banko duomenimis, įsiskolinimai šioje srityje, įskaitant delspinigius, netesybas ir kitas pagal sutartį mokėtinas sumas, Lietuvoje jau siekia 76,5 milijono litų.
Skolinasi gaunantieji mažiausias pajamas
Odetos Bložienės nuomone, toks skolinimosi bumas yra susijęs su tuo, kad pastaruosius ketverius metus realus darbo užmokestis buvo neigiamas, o žmonės, ypač tie, kurių pajamos yra mažos, nori gyventi ir vartoti dabar, nes lūkesčiai dėl ateities yra pakankamai neigiami.
„Tie, kurių pajamos yra mažos, nori gyventi geriau arba jų finansinė padėtis neleidžia patenkinti poreikių, arba jie neturi žinių, kaip spręsti finansinius sunkumus. Todėl ir skolinasi trumpalaikiam vartojimui, neturėdami patirties ir kol kas nesusidurdami su pasekmėmis, kurios jų laukia, kai vėluojama grąžinti tuos mokėjimus“, - teigia Asmeninių finansų instituto vadovė.
Pasak O. Bložienės, paskolų dengimui galima skirti ne daugiau kaip 40 procentų savo pajamų, o kai pajamos yra mažesnės – tai ir 30 procentų. Tiesiog reikėtų įvertinti savo galimybes, nes gaunant vieną tūkstantį litų atlyginimo praktiškai beveik neįmanoma kas mėnesį sumokėti 500 litų įmokos.
Greitieji kreditai verčia sunerimti
Tyrimo duomenimis, žmonės skolinasi daugiausiai iš giminaičių, draugų – 41 procentas, 36 procentai skolinasi iš bankų, likusieji – iš greitojo kredito bendrovių arba lizingu.
Kadangi 95 procentai greitojo kredito sutarčių sudaroma telefonu ar internetu ir greitai, žmonės nespėja susipažinti su skolinimo sąlygomis. Todėl būtent, O. Bložienės teigimu, greitųjų kreditų klientai yra žmonės, kurių ir taip jau yra sunki finansinė padėtis.
„Tai daugiausiai jauni žmonės. Jų ir pajamos yra mažesnės, ir nedarbas yra didesnis, todėl jų ir įsiskolinimai yra didesni ir, aišku, didesni poreikiai, - sako Asmeninių finansų instituto vadovė Odeta Bložienė. - O labai sparčiai augantys tam tikrų paskolų portfeliai, ypač greitųjų kreditų, verčia tikrai sunerimti.“