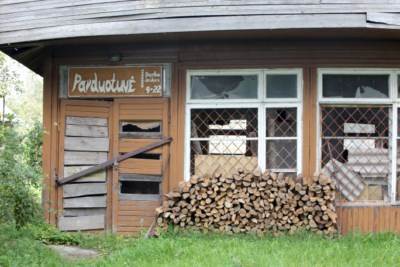
Per pirmuosius šių metų mėnesius Lietuvos įmonės bankrutavo dažniau nei bet kada anksčiau. Įmonių kredito riziką vertinančios bendrovės „Creditreform Lietuva“ paskelbtais duomenimis, vien sausį bankroto procedūra pradėta 199, vasarį – 188 įmonėms. Tai lenkia praėjusių metų vidurkį 66 bankroto atvejais. Rekordiniai bankrotų skaičiai verčia atsigręžti į problemas rinkoje ir peržvelgti verslo valdymo standartus.
Artūro STAPONKAUSnuotr.
Diana JANUŠAITĖ
Per mažai dėmesio vidaus kontrolei
Nors bankrutuojančios įmonės statusą dažniausiai įgyja mažmeninės prekybos įmonės, tačiau bankrutuoja ir stambūs verslai. Kadangi Lietuva yra tranzito šalis, manoma, kad taikomos sankcijos Rusijai prisidėjo prie bankrotų skaičiaus išaugimo.
Auditorius Arvydas Vainoras „Šiaulių naujienoms“ teigia, kad pagrindinės bankroto Lietuvoje priežastys yra nesugebėjimas lanksčiai reaguoti į besikeičiančias rinkos sąlygas, apyvartinių lėšų trūkumas, pernelyg aukšti finansiniai įsipareigojimai.
„Mes manome, kad įmonės skiria nepakankamą dėmesį vidaus kontrolei. Dažniausiai pradedančios įmonės neidentifikuoja rizikos, didžiausią dėmesį sutelkia klientų paieškai ir nekreipia dėmesio į finansus. Dėl to pajamos didėja, bet po kurio laiko susidaro priežastys atsirasti tam tikroms rizikoms ir galiausiai įmonės bankrutuoja“, – sako A. Vainoras.
Anot jo, viskas priklauso ne tik nuo išorinių, bet ir vidinių rinkos sąlygų: „Lemiamą poveikį dažniausiai turi išorinės sąlygos, tačiau jei įmonė neuždirba didelio pelno arba jei yra netoli 0 turimo pelno ribos, tuomet lemiamą poveikį gali turėti ir vidiniai procesai: nesugebėjimas laikytis klientų ir pajamų srautų, mokestinių įsipareigojimų ir pan.“
Siūlo pasikliauti nuojauta
Klaidingai manoma, kad verslo įmonę krizė ištinka tada, kai dramatiškai krinta veiklos rodikliai ir pritrūkstama apyvartinių lėšų. Pirmasis požymis, jog artėja krizė – didėjančios laiko sąnaudos, vykdant bazinius įmonės priežiūros procesus.
Pasak auditoriaus, reikia dažniau analizuoti finansinius rodiklius, padedančius nustatyti kapitalo pakankamumą ir pan. Tačiau ne visos įmonės, ypač nedidelės, turi ekonomistų, analitikų, galinčių šiuos rodiklius išmatuoti ir įvertinti. Tačiau egzistuoja ir kiti požymiai, parodantys, jog įmonė gali bankrutuoti.
„Reikėtų labiau pasikliauti vidine nuojauta, kuri perspėja, jog galbūt laikas išnaudojamas neefektyviai. Jeigu vidiniai procesai sunaudoja vis daugiau laiko resursų atliekant tam tikras operacijas, tai ženklas, kad kažkas ne taip. Tokie dalykai, kaip kapitalo trūkumas, nesugebėjimas atsiskaityti laiku, taip pat labai svarbūs“, – pabrėžia A. Vainoras.
Tikimasi, kad bankrotų sumažėtų, jei būtų inicijuotos pataisos, susijusios su bankroto administravimu. Tačiau, auditoriaus nuomone, įstatymai nėra blogi. Jie nei trukdo, nei padeda įmonėms atkurti mokumą ir vėl aktyviai dalyvauti ekonominiame gyvenime. Anot jo, patys vadovai turėtų keisti požiūrį į įmonės finansus.
„Jeigu įmonė dirba nuostolingai, kokie bebūtų įstatymai, įmonėje vis tiek neatsiras daugiau pinigų ar pelno. Klaidingai galvojama, kad nusipirkus prekę ir ją pardavus brangiau iš karto sugeneruojamas pelnas. Neretai pamirštama pamąstyti apie tokius dalykus, kaip laiko sąnaudos ir resursai. Pelnas negali būti vertinamas tik kainos kriterijumi. Tai gali būti labai klaidingas pasirinkimas“, – akcentuoja specialistas.
Išvengti bankroto įmanoma
Auditoriaus teigimu, siekiant išvengti bankroto, reikėtų susitelkti ne tik į naujų klientų paiešką ir plėtrą, bet ir įmonės finansus. Kas mėnesį ar pusmetį padaryti tam tikrą pertrauką ir peržiūrėti vidinius procesus. Išanalizuoti, kaip vyksta pardavimų, pirkimų procesai ar laiku identifikuojamos mokestinės rizikos, kaip jos apkritai valdomos ir t. t.
„Šiuolaikinis verslas turėtų remtis ne tik plėtra ir pajamingų klientų paieška. Svarbu įdiegti atitinkamas valdymo priemones įmonės viduje, padedančias laiku sureaguoti į vidinius rizikos veiksnius ir suteikti verslo procesams daugiau kontrolės. Nes verslui ne visada racionalu tik plėstis, kartais gyvybiškai svarbu atsitraukti ir persigrupuoti“, – pataria A. Vainoras.